Domain online-fahrzeugmarkt.de kaufen?
Wir ziehen mit dem Projekt
online-fahrzeugmarkt.de um.
Sind Sie am Kauf der Domain
online-fahrzeugmarkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-fahrzeugmarkt.de kaufen?
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **

Ähnliche Suchbegriffe für Geldwerten
Top-Angebote
Produkte zum Begriff Geldwerten:
-
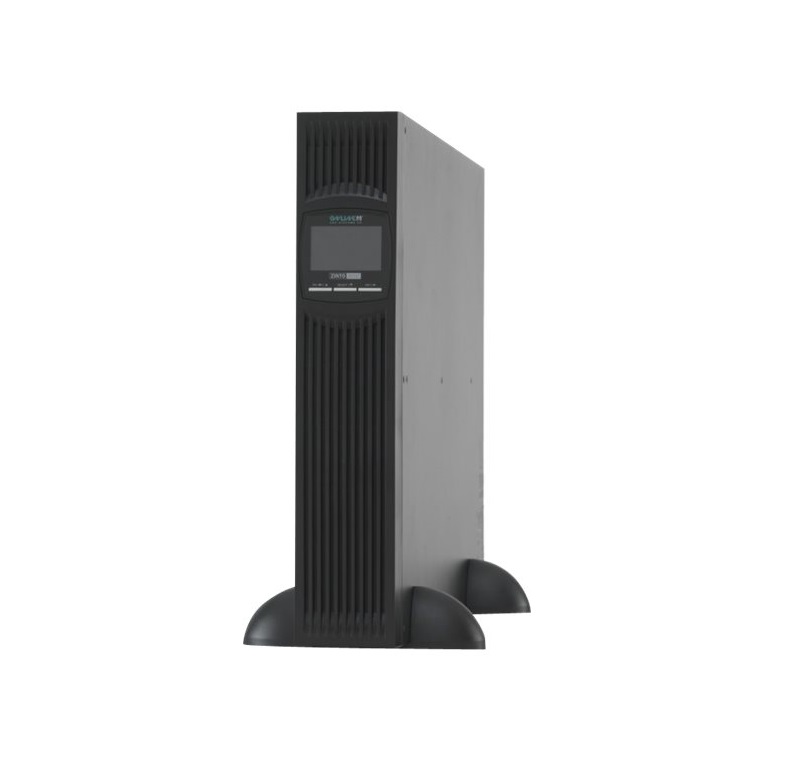
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV YUNTO 500 Line-Interactiv Online (Y500)Produktbeschreibung: ONLINE Yunto 500 - USV - 300 Watt - 500 VA, Gerätetyp: USV - extern, Gewicht: 3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 230 V ± 10%, Leistungskapazität: 300 Watt / 500 VA, Eingangsanschlüsse: Strom IEC 60320 C14, Ausgabeanschlussstellen: 3 x power IEC 60320 C13, Batterie: - 7 Ah, Anz. Batterien: 1, Betriebszeit (bis zu): 6 Min. bei halber Last, Netzwerk: USB, Abmessungen (Breite x Tiefe x Höhe): 8,01 cm x 23,2 cm x 17,75 cm101,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **

Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
Top-Angebote
Produkte zum Begriff Geldwerten:
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
Ähnliche Suchbegriffe für Geldwerten
-
ONLINE USV YUNTO 500 Line-Interactiv Online (Y500)Produktbeschreibung: ONLINE Yunto 500 - USV - 300 Watt - 500 VA, Gerätetyp: USV - extern, Gewicht: 3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 230 V ± 10%, Leistungskapazität: 300 Watt / 500 VA, Eingangsanschlüsse: Strom IEC 60320 C14, Ausgabeanschlussstellen: 3 x power IEC 60320 C13, Batterie: - 7 Ah, Anz. Batterien: 1, Betriebszeit (bis zu): 6 Min. bei halber Last, Netzwerk: USB, Abmessungen (Breite x Tiefe x Höhe): 8,01 cm x 23,2 cm x 17,75 cm101,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Larisch, Dirk: Sharepoint OnlineSharepoint Online , Nachschlagewerk für Systemverwalter und professionelle Anwender Integration in die Power-Plattform sowie in Teams, Loop, Forms, OneNote usw. Erläuterungen zu SharePoint Premium und SharePoint Embedded Gestalten Sie die Zusammenarbeit in Ihrem Unternehmen strukturierter und effizienter! Dieses Praxisbuch zeigt gut nachvollziehbar , wie Sie SharePoint Online professionell einsetzen und seine Funktionen gezielt für den gewünschten Zweck nutzen. Dirk Larisch führt Sie systematisch ins Thema ein und erläutert, wie Sie Ihre Daten sicher verwalten sowie zur gemeinsamen Bearbeitung freigeben. Sie erfahren, wie Sie von der Vernetzung mit verschiedenen Microsoft-365-Anwendungen profitieren, Ihre Prozesse automatisieren und Webanwendungen optimieren . Schritt für Schritt lernen Sie, die SharePoint-Umgebung mit Leben zu füllen, und mit durch-dachten Suchfunktionen sorgen Sie für das leichte Auffinden Ihrer Daten. Freuen Sie sich auf detaillierte Anleitungen und Beispiele , auf Antworten zu den häufigsten Fragen sowie auf konkrete Lösungsvorschläge , die Sie direkt in die Praxis umsetzen können. So werden Sie zum erfolgreichen SharePoint-Profi. Aus dem Inhalt: SharePoint als "Schweizer Taschenmesser" Datenverwaltung in Listen und Bibliotheken Zusammenarbeit mit Dateien & Dokumenten Einsatz optimierter Suchfunktionen SharePoint als Content-Management-System Webseitengestaltung mit Webparts Integration in Teams, OneDrive, Loop, OneNote, Forms, Power-Plattform usw. Automatisierung von Abläufen und Prozessen Analyse einer SharePoint-Umgebung Datensicherheit, -sicherung und Compliance Copilot-Nutzung und -Einsatzmöglichkeiten Serverkonfiguration, -integration und -administration in Microsoft 365 und Entra ID/Azure AD , Servopumpen > Sportfederung , Erscheinungsjahr: 20241129, Produktform: Kartoniert, Autoren: Larisch, Dirk, Seitenzahl/Blattzahl: 550, Keyword: 365; Content-Management-System; Microsoft; file management; forms; onedrive; online; sharepoint; teams, Fachschema: Netzwerk (elektronisch)~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Unternehmensanwendungen, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 99, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 23, Gewicht: 708, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steireif, Alexander: Handbuch Online-ShopHandbuch Online-Shop , Strategien, Erfolgsrezepte, Lösungen für wirkungsvollen E-Commerce. Der Leitfaden für Ihren Erfolg im Online-Handel , Sport-Stoßdämpfer > Sportfederung , Auflage: 3. Auflage, Erscheinungsjahr: 20211223, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Steireif, Alexander~Rieker, Rouven Alexander~Bückle, Markus, Edition: ENL, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 892, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Online Trading, Keyword: Web-Shops; Shopware; Magento; E-bay; Amazon-Marketplace; Kunden-Support; Online-Marketing; Usability User Experience UX; Digital-Marketing; Online-Shops erstellen; WordPress; DSGVO; Bitcoin; Bücher Grundlagen Kurse Tipps Workshops Tutorials Wissen; Conversion-Monitoring, Fachschema: Informatik~Internet~Surfen (Internet)~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Electronic Marketing - Online-Marketing~Marketing / Electronic Commerce~Direktmarketing - Direktvermarktung~Marketing / Direktmarketing, Fachkategorie: Informatik~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~E-Commerce, E-Business~Direktmarketing / Telemarketing, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Online-Marketing, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 248, Breite: 186, Höhe: 55, Gewicht: 1777, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 265962949,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
-
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
-
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.